


周二欧洲早盘,澳元/日元汇率小幅走弱至107.40附近。
在100日简单移动平均线下方,看空情绪依然存在,伴随着看跌的RSI动量。
第一个上行阻力位出现在107.45;初始支撑位位于106.08。
周二欧洲交易时段初期,澳元/日元交叉汇率在107.40附近交易处于负值区域。由于交易员对日本当局干预的风险感到担忧,日元(JPY)兑澳元(AUD)小幅走高。
上周,日本财务大臣片山幸子警告不要出现“单边、快速”的货币波动,并表示政府将“继续与美国财政部密切协调并作出适当回应”。顶级货币外交官三村敦史也表示,现在“还为时过早”去忘记今年早些时候进行的联合干预。
澳大利亚储备银行(RBA)11月2-3日董事会会议纪要于周二公布,显示大多数董事会成员认为,由于通胀风险仍偏向高位且金融状况可能不如预期那样具有紧缩性,因此今年需要进行第五次加息,而这一举措应在本月实施。
九名成员中有六名认为,鉴于中性利率可能上升以及通胀的顽固性,今年评估的政策紧缩措施“明显不足”以应对通胀风险。
这一分歧导致金融市场猜测澳大利亚的利率可能已经达到峰值。随着市场预期未来将降息,根据路透社的报道,市场已将明年年底前约22个基点(bps)的降息计入价格。
日本GDP小幅下滑被视为小挫折,日本央行12月加息的预期依然不变。
日本第三季度的GDP数据“乍一看令人失望,经济意外收缩。”然而,他们强调,“下降幅度极小,只有在将增长率年化或将季度数据保留两位小数时才会显现出来。”加上“第二季度增长率略微上调”,德国商业银行认为“因此整体情况并不令人担忧。”
更重要的是,在他们看来,活动出现了下滑。“企业投资继续以强劲的步伐扩张,而私人消费再次下降,”他们写道,并补充说“第二季度的消费也被修正为负值。”
总体而言,德国商业银行认为“因此GDP报告略逊于预期,但我们认为其并不弱到足以阻止日本央行再次在12月加息。”因此,他们“认为没有理由改变我们的日本央行预测,对日元的影响应保持在最低水平。”
日本央行高田警告第二轮通胀风险,支持进一步采取利于日元的紧缩政策。
高盛在FXS Speechtracker上的演讲得分8.2/10,与该发言人的历史平均水平相符,表明其立场是一贯的鹰派,而非突然转变。对第二轮价格效应的强调、将政策利率向中性水平靠拢的必要性,以及通过汇率传导的实际利率差的关注,共同强化了紧缩偏见,这有利于日元兑美元和欧元。
日本央行呼吁向“良好”的政策利率水平进行“体制转变”,结合数据依赖型、灵活的加息以及明确防止价格偏离上行的担忧,凸显了其将通胀控制置于增长风险之上的明确举措。日本融资条件仍保持宽松,加上显著放缓风险降低以及对2026财年下半年通胀压力的预期,进一步强化了进一步加息的论据,这表明日本央行正变得结构性地更偏鹰派,并为日元在中期带来顺风。
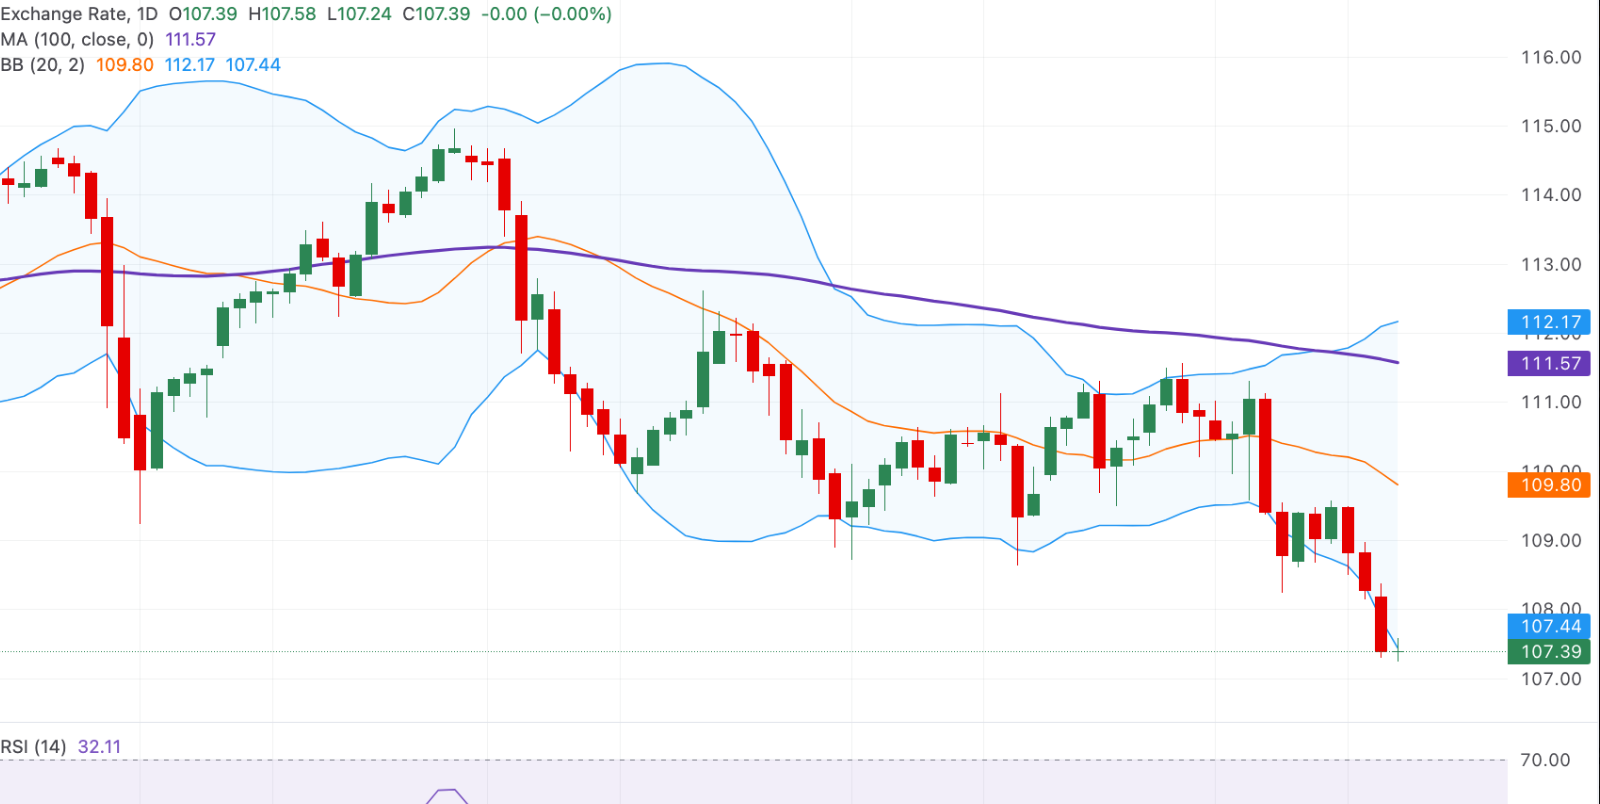
图表分析 澳元/日元
技术分析:澳元/日元在100日均线下方维持看跌势头
在日线图上,澳元/日元(AUD/JPY)短期内仍保持看跌态势,因为现货价格仍被压缩在整个布林带(Bollinger Bands)包络线和100日简单移动平均线(SMA)之下。价格行为位于布林带中轨甚至下轨之下,表明下行压力持续存在,而相对强弱指数(RSI)在32.11,略高于超卖区域,这暗示卖方仍占据主导地位,但也不能排除暂停或出现修正反弹的可能性。
在顶部,初始阻力位出现在布林带下限的107.45附近,随后是11月9日的低点108.61,接着是布林带中轨的109.80,这些都将限制近期范围内任何反弹的企图。再往北,下一个需要关注的障碍是110.00的心理关口,随后是100日均线111.55以及布林带上轨附近的112.15。
不利的一面是,该交叉盘的初始支撑位分别位于1月27日的低点106.08、1月19日的低点105.23以及1月8日的低点104.72。若在此水平以下出现持续抛售,可能会触及2025年12月17日的低点102.32。


