


新西兰元升值至接近0.5700,因市场对储备银行加息的预期升温。
周一亚洲时段早些时候,纽元兑美元汇率升值至接近0.5700。
市场正准备迎接周三新西兰联储(RBNZ)的又一次加息。
新西兰元/美元汇率在周一亚洲时段初段,汇率升至0.5700左右。随着市场对新西兰储备银行(RBNZ)加息预期的不断升温,新西兰元(NZD)兑美元(USD)小幅走高。交易员将密切关注周三晚些时候新西兰储备银行和美国联邦储备银行(Fed)的利率决议。
许多分析师认为,新西兰第四季度的通胀将加速升至4%以上,并且可能比该央行此前预测的更长时间地保持在RBNZ的目标区间(1-3%)之外。新西兰央行预计在周三即将举行的政策会议上,将再次加息25个基点(bps),将利率提升至3.00%。
“高通胀持续时间更长是新西兰联储的一大难题,”奥克兰ASB银行高级经济学家马克·史密斯表示,他预计通胀将持续高于3%直到明年第四季度,并预测利率将在10月28日上调。“我们预计新西兰联储将承认他们还有更多工作要做,并维持有条件的紧缩倾向,”马克补充道。
美联储在9月将基准利率上调,这是大约三年来的首次。在美联储主席凯文·沃什反复采取谨慎基调后,市场对进一步加息的预期开始发生转变。沃什在国际货币基金组织(IMF)年会上表示,他不会预先评判未来的利率决定。
与此同时,美联储副主席菲利普·杰斐逊和理事克里斯托弗·沃勒表示,没有必要进一步急于加息。根据CME FedWatch工具,市场对10月加息的隐含概率从高达70%降至约9.4%。
新西兰元前景受持续通胀支撑,但美联储紧缩政策限制了其升值空间。
布朗兄弟哈里曼的策略师指出,尽管公布的总体CPI数据有所放缓,“核心通胀仍表明价格压力持续存在。”他们强调,澳大利亚储备银行(RBNZ)的行业因素模型“连续两个季度录得同比2.8%,接近其1-3%的目标区间上限”,而“不含汽油的CPI则连续第四个季度同比维持在3.2%”,这凸显了核心价格动态的顽固性。
在这一背景下,BBH认为“高于目标水平的通胀和依然高企的油价表明新西兰联储(RBNZ)需要进一步加息”。他们指出,“掉期曲线定价显示,市场认为新西兰联储在10月28日加息25个基点至3.00%的可能性为85%,并且在未来12个月内将加息超过100个基点至3.75%——这接近新西兰联储估计的2.20%-4.10%中性利率区间的上限。”然而,BBH警告说,“尽管如此,新西兰元兑美元的上涨空间受到限制,因为美联储的紧缩政策限制了政策趋同的范围”,这限制了新西兰元充分利用国内鹰派背景的能力。
华盛旗旗帜鲜明地展示了投资激增和对人工智能的关注,但避免了政策上的预先承诺。
美联储主席沃什的演讲在FXS Speechtracker上得分5.6/10,相对于历史平均分6.1/10略有下降,反映出一种谨慎的基调,尽管其中提到了结构性增长和投资激增等积极因素。他关于“从全球金融危机中受创”的言论,凸显了对风险管理和金融稳定的持续偏好,尽管沃什强调人工智能和私营部门投资是实体经济的关键上行驱动力。沃什拒绝预判10月和12月的会议,并强调要明确产出、就业和通胀的数据,这表明其采取了数据依赖的立场,使美元利率预期保持灵活,但仍以致力于价格稳定的承诺为锚。
FXS美联储情绪指数保持不变,移动0.00点,仍维持在127.51的鹰派水平,表明该讲话并未实质性改变市场对美联储政策倾向的看法。高指数水平与略低于基准的讲话得分相结合,表明与既定基准相比,沃什的言论在不增加新的紧缩信号的情况下,仍为美元维持了鹰派的政策背景。
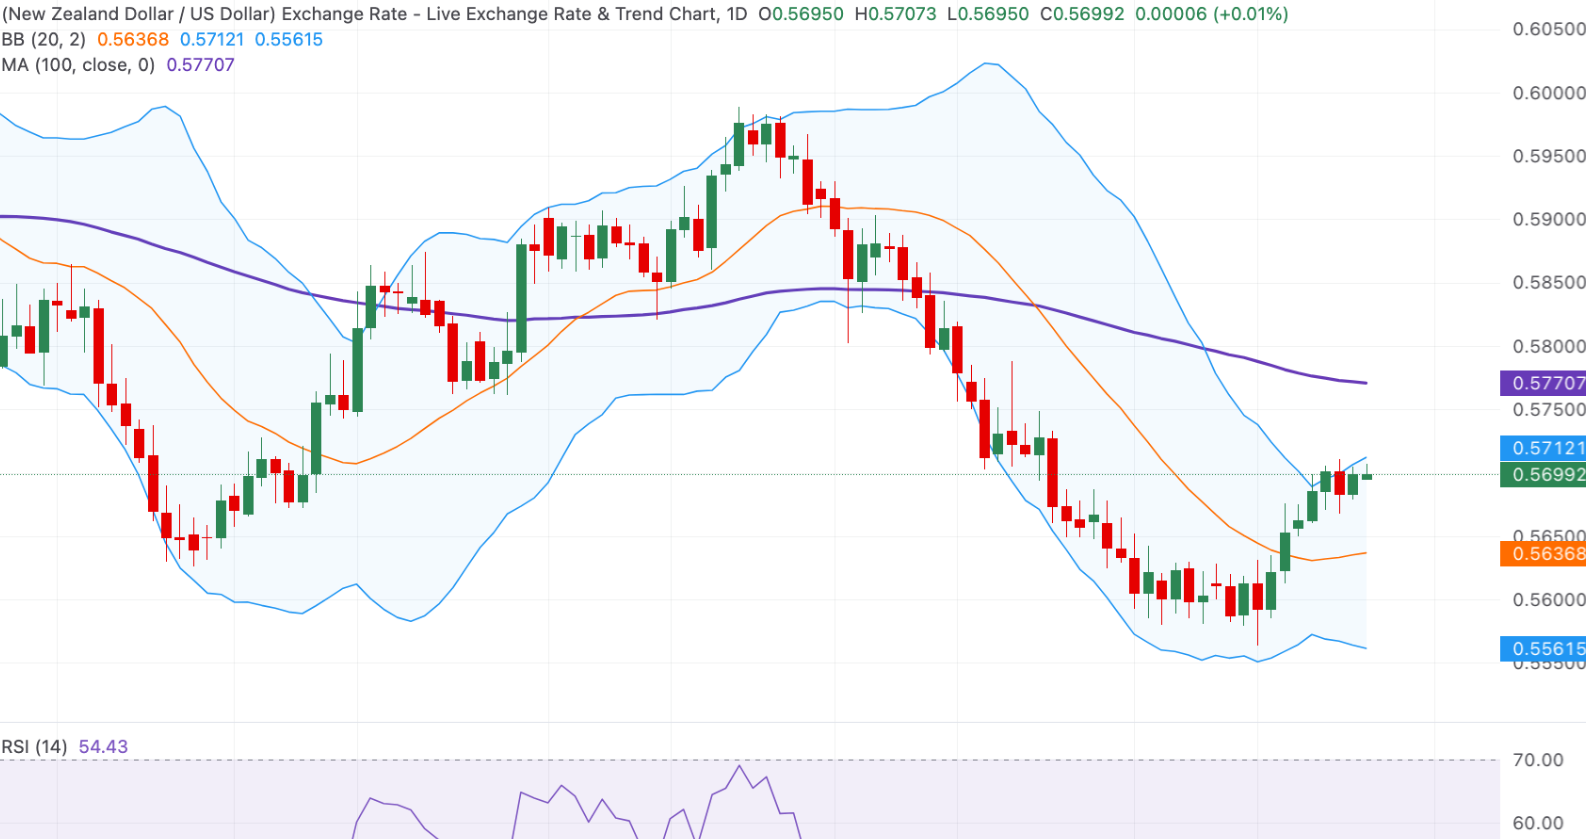
NZD/USD 图表分析
技术分析:NZD/USD 仍受 100 日简单移动平均线限制。
在日线图上,NZD/USD 保持看跌态势,因为现货价格仍被限制在100日移动平均线(MA)和布林带上轨之下。价格维持在布林带中轨之上,表明在更广泛的下跌趋势中存在一定的短期企稳迹象,而相对强弱指数(14)为54.4,显示出中性偏正的动量,这在一定程度上缓解了即时的抛售压力,但并未推翻看跌的结构性偏见。
在顶部,初始阻力出现在上布林带约0.5710处,随后是100日移动平均线处的更强阻力位0.5770,如果该货币对尝试反弹,空头可能会在此重新夺回控制权。在底部,支撑位出现在接近0.5635的布林带中轨处,若跌破则会暴露下布林带0.5560,这是一个更深的支撑区域,如果看跌压力重新出现且坚定不移,该区域将会显现出来。


