


周五亚洲时段早些时候,美元兑日元跌至约156.25。
日本CPI通胀率今年首次突破日本央行目标。
美联储政策制定者的评论缓和了市场对10月政策会议加息的预期。
周五亚洲交易时段初期,美元兑日元(USD/JPY)汇率在接近156.25水平时仍面临抛售压力。在日本公布通胀数据后,日元(JPY)兑美元(USD)走强。美国标普全球采购经理人指数(PMI)的初步数据预计将在周五晚些时候公布。
日本统计局周五公布的数据显示,该国全国消费者物价指数(CPI)在9月份同比上涨2.1%,此前为1.9%。与此同时,剔除波动较大的生鲜食品但包含燃
剔除新鲜食品和能源的CPI,作为日本央行密切关注的衡量需求驱动型价格压力的更好指标,在8月(经修订后为2.0%)上涨2.0%后,于9月环比上涨2.4%。
该报告显示,日本9月份的通货膨胀率首次超过日本央行(BoJ)的目标水平,这支持了短期内加息和日元升值的观点。
在美国方面,美联储官员的言论表明,进一步收紧政策的紧迫性不大。上周,美联储主席凯文·沃什对美国经济的强劲表现表示乐观,但并未透露是否以及何时需要进一步加息。根据CME FedWatch工具,交易员认为美联储在10月27日至28日的政策会议上维持利率不变的可能性为92.8%。
日本央行预计在10月维持利率不变,标准普尔旗帜鲜明地警告了鹰派基调和日元风险。
渣打银行分析师预计日本央行将在10月下旬的会议上维持利率不变,他们表示:“我们预计日本央行(BoJ)将在10月29日至30日的会议上将政策利率维持在1.25%,此前9月已上调了25个基点。”然而,他们补充道:“我们预计政策制定者将保持明确的鹰派基调”,市场讨论也随之演变:“因此,辩论正越来越多地从日本央行是否会再次加息,转向下一次加息何时发生。”
渣打银行指出,“虽然12月现在是实际会议,但2027年1月仍是我们下一次加息的基准情景”,强调了市场对非常渐进的紧缩路径的预期。与此同时,该行认为“日本央行有动机继续进行政策正常化,以支持收益率差并降低日元再次走弱的风险,特别是如果美联储恢复紧缩或维持限制性政策立场的时间比预期更长。”
华盛旗旗帜鲜明地展示了投资激增和人工智能的重点,但避免了对政策做出预先承诺。
美联储主席沃什的演讲在FXS Speechtracker上得分5.6/10,相对于历史平均分6.1/10略有下降,反映出尽管对结构性增长和投资激增发表了乐观评论,但其基调依然谨慎。关于“从全球金融危机中受创”的言论,突显了持续的风险厌恶情绪,这抑制了对产出、就业和通胀的乐观预期,而反复拒绝预先对10月和12月的会议做出判断,使美元交易员的焦点集中在数据驱动的结果上,而非明确的指引。沃什强调人工智能是近期的需求侧力量,以及金融稳定风险,这预示着中期的政策警惕,但对即时的利率预期而言,提供的增量方向有限。
FXS美联储情绪指数保持不变,移动0.00个点,仍维持在127.51的较高水平,这与FXS Speechtracker对该讲话的评分略显温和,但仍处于明确的鹰派区间相一致。该指数持平的读数表明,市场认为该讲话与现有对紧缩政策的预期大致一致,没有足够强烈的新的鸽派信号来改变整体的鹰派倾向。
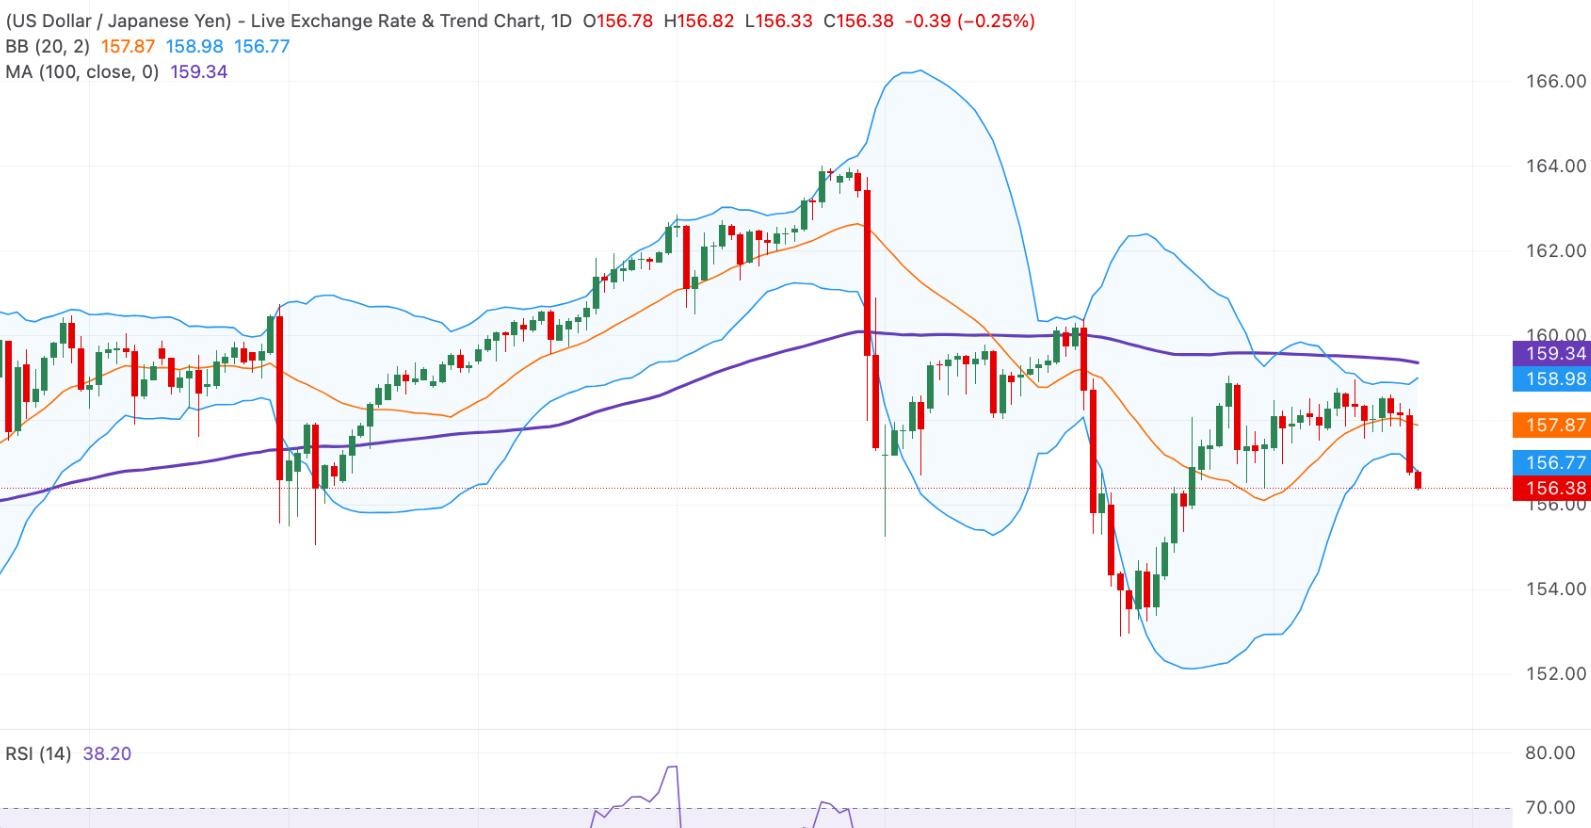
USD/JPY 图表分析
技术分析:美元/日元在密集的阻力带下仍受限。
在日线图上,美元兑日元在近期突破160后,正处于一轮修正阶段。该货币对目前位于一密集阻力带之下,价格低于20日布林带下轨、中轨和上轨,而100日简单移动平均线(SMA)则限制了更广泛的趋势。相对强弱指数(RSI)为38.20,已跌破中性50线,这表明尽管该货币对已部分解除超买状态,但下行压力依然占据主导地位。
在顶端,初始阻力位与20日布林带下轨的156.75点对齐,随后是布林带中轨的157.85点,后者标志着下一个反弹的障碍。在更高处,布林带上轨的159.00点和100日简单移动平均线(SMA)的159.35点形成了一个更宽的供应集群,若要缓解当前的看跌倾向,需要突破这些水平。由于下方数据集没有156.38点以下的附近技术支撑位,任何进一步的下跌都将迫使该货币对在图表上寻找新的需求区域。


