印度卢比因多重顺风因素而兑美元升值。
印度央行持续干预、油价走低以及美联储鹰派言论的消退,为印度货币提供了支撑。
美国与伊朗外交前景的缓和可能促使油价反弹。
印度卢比(INR)在周三开盘平稳后兑美元(USD)升值。由于印度货币在即期和无本金交割远期(NDFs)市场中获得了印度储备银行(RBI)持续干预的暂时支撑,加上油价下跌以及美联储(Fed)对利率预期的鸽派修正,USD/INR 汇率跌至接近95.84。
截至发稿时,10月19日到期的MCX原油合约下跌0.82%,接近8600卢比。
像印度这样的经济体,其货币在石油价格开始回落时会得到一些缓解,因为这些经济体在满足能源需求时严重依赖石油进口。
沙特阿拉伯资金流入增加,油价下跌
德意志银行的分析师指出,布伦特原油早期的飙升在“沙特阿拉伯恢复了其东西向管道约一半的流量”之后有所放缓。高盛也在一份报告中表示,预计包括黑油在内的波斯湾石油出口量在9月份翻倍后,已恢复至2025年的平均水平。
然而,专家们也对油价的修正表示质疑,并警告称即使在2026年之后也存在上行风险,他们指出美国(US)与伊朗近期外交的希望破灭。
德意志银行认为,持续的“对霍尔木兹海峡近期随时可能重新开放的怀疑,已导致投资者在明年定价中计入了更长时间的高价期”。
与此同时,Axios的一份报道显示,卡塔尔调解人在本周促成美国与伊朗之间取得外交突破的努力进展甚微,双方均不愿让步。这种情况可能会让油价恢复上涨。
四个月内单日FIIs抛售额最高
路透社报道,周二,海外投资者净卖出价值998亿卢比(10.4亿美元)的股票,创下近四个月来的最大资金流出。尽管印度储备银行(RBI)通过外币非居民(FCNR)窗口显著增加了外汇收入,但外国机构投资者(FIIs)在印度股票市场持续的抛售压力,可能会重新引发人们对外国储备(Forex)的担忧。
等待美国PCE通胀数据
当天晚些时候,投资者将密切关注将于格林威治标准时间12:30公布的美国8月份个人消费支出(PCE)价格指数数据。作为美联储(Fed)首选的通胀衡量指标,核心PCE通胀预计将保持在3.3%的同比(YoY)水平,其中月度数据较此前0.2%的读数有所加快,增幅为0.3%。该数据预计将对美联储的利率预期产生重大影响。
与此同时,金融市场已削弱了对美联储的鹰派预期,因为纽约联储行长约翰·威廉姆斯已排除再次加息的紧迫性。CME FedWatch工具显示,美联储在10月加息的概率已从周一的70.9%降至44.8%。
威廉姆斯缓和了加息的紧迫性,但仍坚决保持鹰派立场。
美联储威廉姆斯的讲话传递出适度鹰派的信号,FXS Speechtracker 得分为 6.4,略高于历史平均水平 6.2,表明其基调坚定但并未升级。在最新一轮加息后强调“无需紧迫”,加上数据依赖的指引以及今年可能再加息一次的条件性前景,这指向的是谨慎的紧缩延续,而非激进的推进。美国经济强劲势头、持续的通胀风险(包括与人工智能相关的投资压力)以及回归 2% 目标的长周期路径,共同强化了相对于既定基准而言,政策将持续保持紧缩的叙事。
FXS美联储情绪指数下跌1.43点至144.29,表明在讲话之后,市场对美联储鹰派程度的预期有所回落。尽管指数有所下降,但仍深陷100以上的鹰派区间,这凸显了尽管FXS Speechtracker中对进一步快速紧缩的即时紧迫性有所缓和,美联储的立场依然明显偏向紧缩。
在9月份的政策会议上,将关键利率上调25个基点(bps),至3.75%-4.00%区间。
本周,美联储利率预期的主要触发因素将是周五公布的9月非农就业数据。
USD/INR 技术分析
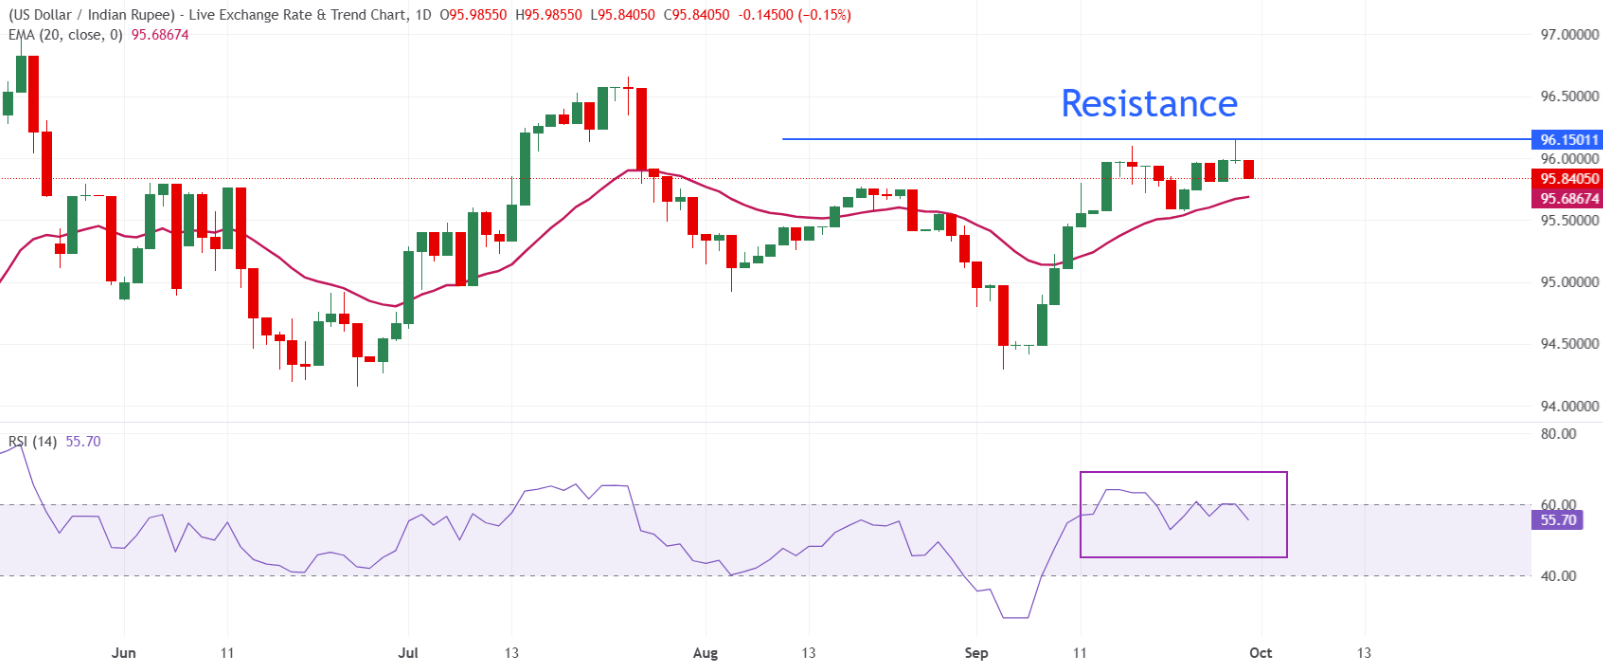
在日线图上,美元兑印度卢比(USD/INR)交易于95.84,维持在20周期指数移动平均线(EMA)95.68之上,这支撑了近期的温和看涨倾向。该货币对在最近的交易时段中持续走高,相对强弱指数(RSI)为55.7,仍处于中性偏正区间,这表明上升趋势仍有延展空间,同时回调仍受到附近EMA的支撑。
不利因素方面,初始支撑位位于20周期EMA的95.70附近,买方很可能会在任何回调中捍卫当前的上升趋势。向上看,9月29日的96.15高点是该货币对的即时障碍;突破该点位后,该货币对可能会尝试重新触及接近97.00的创历史新高。