


美元指数(DXY)突破100.50,创下7月下旬以来的最高水平,此前日本宣布加息。
日本央行将利率上调至1.25%,创下1995年以来的最高水平。
期货市场在10月28日57.6%的概率下再次预测美联储将加息。
日本央行(BoJ)周五将其利率上调至1.25%,但日元仍走弱。美元指数因此创下7月下旬以来的最高水平,并已回落,交易在100.30点略上方。欧元占该指数的57.6%,日元占13.6%,因此美元衡量标准中的七分之七属于一家在9月的央行。利率上调
三个央行,各四分之一点,以及相同的两个缺口
欧洲中央银行(ECB)于9月10日将其存款利率上调至2.50%。美联储于9月16日将其利率上调至3.75-4.00%。日本央行于9月18日将其利率上调至1.25%。这三家机构均上调了四分点,因此构成该指数大部分的两个差距与九天前一样宽。日本的利率是自1995年以来的最高水平,且恰好是美联储利率区间的下限三分之一。
一个增加,使得下一个变得不那么确定
日本的投票结果是7票赞成、2票反对,其中两位今年被任命的董事会成员浅田和佐藤投了反对票。在会议召开前,投机者们曾押注日元将走强,因为他们认为日本央行会继续维持这一政策,因此两票反对就足以让货币走上另一条道路。
日本央行行长植田表示,随着经济和物价的允许,该行将继续加息,并且潜在的通胀风险可能超过2%的目标。反对者们则以最近的数据为依据,因为日本核心通胀从7月的1.8%降至8月的1.7%,这是四个月来的首次放缓。由于市场预期未来还会进一步加息,日元在9月初兑美元汇率一度升至七个月高点,而那些想知道下一次加息日期的交易员们最终却只得到了一个方向。
美元现金收益率为3.75-4.00%,欧元现金收益率为2.50%,日元现金收益率为1.25%,本月这些差异均未发生变化。展望更远,10年期美国国债收益率为约5.00%,日本国债收益率为约2.95%。
变化在于路径。期货市场在10月28日以略微偏向加息的概率,将美联储的加息预期推高,使利率在2027年中期达到4.50-4.75%,随后在接下来的18个月内则完全没有加息预期。市场认为美元的优势在2027年6月后不会再扩大,而这种优势的代价将在2026年9月显现。
欧洲是那笔贸易中更大的一半,也是更安静的一方。欧洲央行今年已经加息了两次,分别在6月和9月,经济学家预计在12月之前不会有下一次变动,这使得欧元在指数中占57.6%的份额,目前正处于一个在未来三个月内不会有任何变动的利率水平上。日元的13.6%则存在争议,因为日本央行在过去三个月内已经加息了两次,而此前每六个月才加息一次。
英镑占该指数的11.9%,英格兰银行(BoE)周四将其利率维持在3.75%,自12月以来一直未变。这是9月份扩大了的三个缺口之一,之所以扩大是因为美联储采取了行动,而不是因为英格兰银行采取了行动。在这三者中,欧元、日元和英镑占该指数的八成以上,因此关键在于美联储接下来会怎么做。
十份美联储讲话即将到来
美国历主要在谈话。周一至周五期间计划举行十次美联储讲话,其中三次由纽约联储主席威廉姆斯发表,芝加哥联储主席古尔斯比将于周一格林威治标准时间10:30率先发声。美联储主席沃什在任期内一直拒绝提供前瞻性指引,而他的委员会即将发表相当于十次讲话的内容。
数据疲软。周二公布的ADP四周平均就业变化率为12.15千人,低于16.25千人,而周三13:45公布的闪购调查是会议前对增长的唯一真实反映,两者均预计将放缓但仍高于50。所有这些都将影响10月28日的定价,这也是美元目前相对于欧元和日元的优势所在。
水平与偏差
阻力位:100.50是买盘停止的位置,盘中高点略高于此位,自7月下旬以来没有交易突破该水平。随后是101.00,以及美元在7月底留下的接近101.50的峰值。
支撑位:100.00,盘中维持,低点接近100.20。在其下方,50日指数移动平均线(EMA)位于99.70附近,这是美元周三收复的水平,此后未再跌破。
偏向:只要100.00位支撑,就保持看涨。第一个目标位是101.00,第二个目标位是101.50。日线随机相对强弱指数(Stoch RSI)作为动量指标,目前接近68且仍在上升,这符合市场处于强势上涨的态势。若日线收盘跌破99.70,则看涨情景将告终。
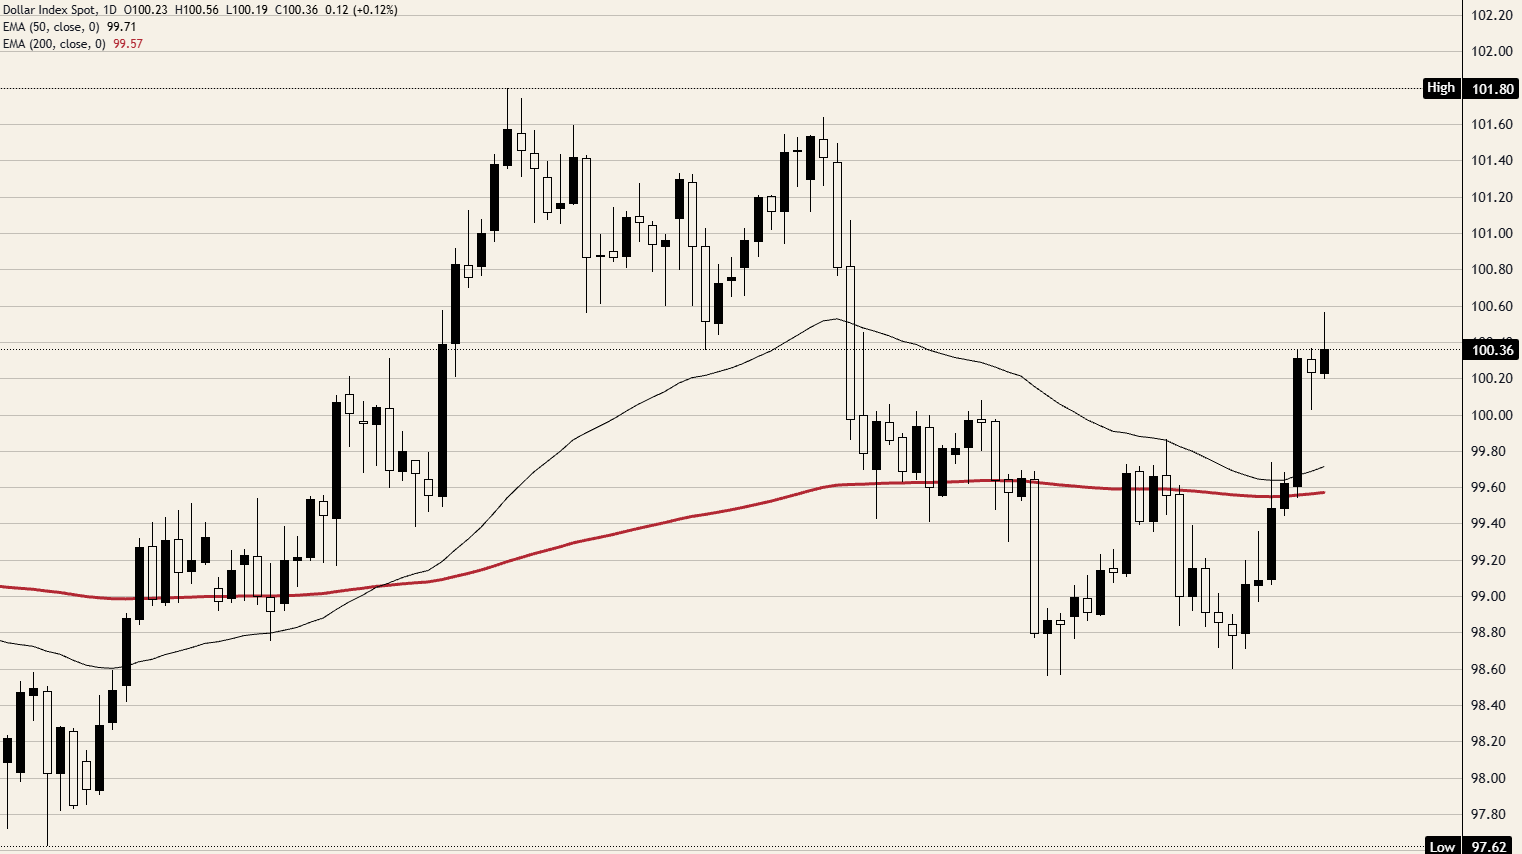
DXY 日线图


